Με ισχυρή κερδοφορία, αύξηση των χορηγήσεων και ενίσχυση των εσόδων από προμήθειες ολοκλήρωσαν το εννεάμηνο του 2026 οι τέσσερις συστημικές ελληνικές τράπεζες. Τα οικονομικά αποτελέσματα επιβεβαιώνουν την ανθεκτικότητα του κλάδου και προσφέρουν ουσιαστική στήριξη στις χρηματιστηριακές αποτιμήσεις, μετά τη σημαντική άνοδο των τραπεζικών μετοχών από την αρχή του έτους.
Η Eurobank, η Εθνική Τράπεζα, η Πειραιώς και η Alpha Bank κατέγραψαν συνολικά καθαρά κέρδη 3,816 δισ. ευρώ, αυξημένα κατά περίπου 8,5% σε ετήσια βάση. Παράλληλα, τα καθαρά έσοδα από τόκους διαμορφώθηκαν κοντά στα 6,6 δισ. ευρώ, ενώ τα έσοδα από προμήθειες προσέγγισαν τα 2,2 δισ. ευρώ.
Ιδιαίτερη σημασία έχει η καθαρή πιστωτική επέκταση, η οποία ξεπέρασε τα 10,5 δισ. ευρώ. Η αύξηση των χρηματοδοτήσεων προς τις επιχειρήσεις αντισταθμίζει μέρος των πιέσεων στα επιτοκιακά περιθώρια και δημιουργεί προϋποθέσεις για διατήρηση της οργανικής κερδοφορίας.
Η εικόνα αυτή αποκτά μεγαλύτερη σημασία σε μια περίοδο κατά την οποία οι ευρωπαϊκές τράπεζες καλούνται να προσαρμοστούν στις μεταβολές της νομισματικής πολιτικής. Για τους ελληνικούς ομίλους, η αύξηση των δανειακών χαρτοφυλακίων και η διαφοροποίηση των εσόδων αποτελούν βασικούς παράγοντες διατήρησης της υψηλής αποδοτικότητας.
Η ακτινογραφία των τεσσάρων συστημικών τραπεζών
Η Eurobank διατηρεί την πρώτη θέση σε απόλυτη κερδοφορία, καταγράφοντας καθαρά κέρδη 1,161 δισ. ευρώ στο εννεάμηνο του 2026, αυξημένα κατά 12,4% σε σύγκριση με την αντίστοιχη περίοδο του 2025. Η επίδοση αντανακλά τη συμβολή των διεθνών δραστηριοτήτων, την επέκταση των χορηγήσεων και τη διαφοροποίηση των πηγών εσόδων. Η παρουσία του ομίλου στις αγορές της Νοτιοανατολικής Ευρώπης ενισχύει την ανθεκτικότητα του επιχειρηματικού του μοντέλου, ενώ η αυξανόμενη συμμετοχή των προμηθειών περιορίζει την εξάρτηση από τα επιτοκιακά έσοδα.
Η Εθνική Τράπεζα κατέγραψε καθαρά κέρδη 996 εκατ. ευρώ, σημειώνοντας ετήσια αύξηση 2%. Παρά τη συγκρατημένη μεταβολή της κερδοφορίας, ο όμιλος διατηρεί ισχυρή κεφαλαιακή επάρκεια και υψηλή ποιότητα δανειακού χαρτοφυλακίου. Η κεφαλαιακή ευρωστία προσφέρει ευελιξία για νέες χρηματοδοτήσεις, οργανική ανάπτυξη και αυξημένες διανομές προς τους μετόχους. Παράλληλα, η συγκράτηση του πιστωτικού κινδύνου αποτελεί βασικό πλεονέκτημα για τη διατήρηση της αποδοτικότητας σε ένα περιβάλλον μεταβαλλόμενων επιτοκίων.
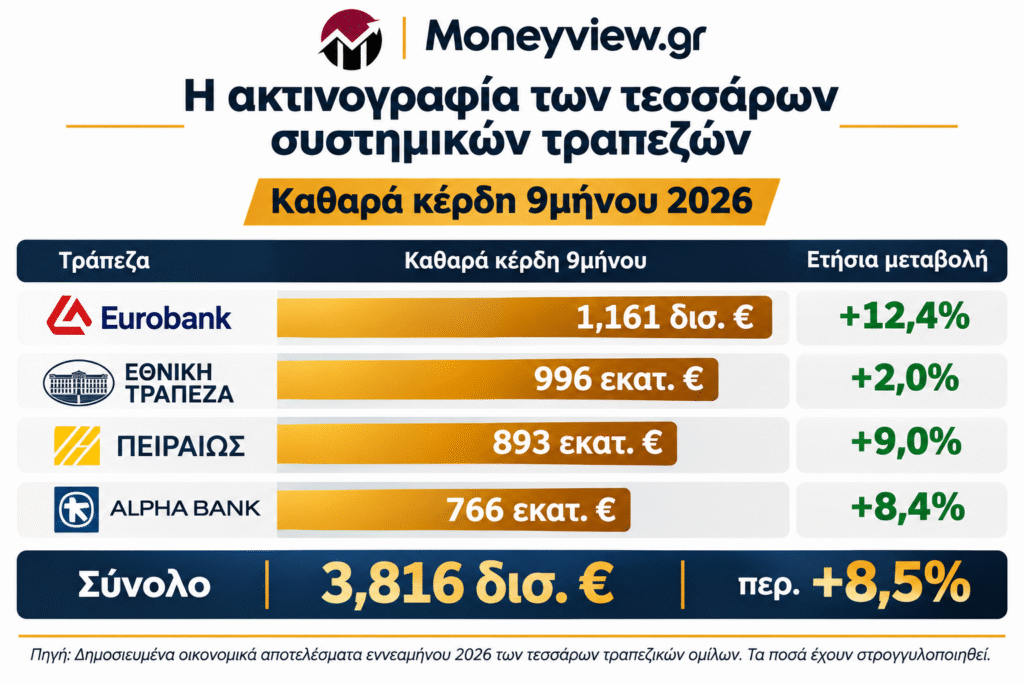
Η Τράπεζα Πειραιώς εμφάνισε καθαρά κέρδη 893 εκατ. ευρώ, αυξημένα κατά 9% σε ετήσια βάση, επιβεβαιώνοντας τη βελτίωση των λειτουργικών της επιδόσεων. Ιδιαίτερα σημαντική ήταν η αύξηση των εσόδων από προμήθειες κατά 39%, η οποία ενισχύει τη διαφοροποίηση των εσόδων και περιορίζει την εξάρτηση από το καθαρό επιτοκιακό περιθώριο. Παράλληλα, ο δείκτης μη εξυπηρετούμενων ανοιγμάτων υποχώρησε στο 2%, αντανακλώντας τη συνεχιζόμενη εξυγίανση του ισολογισμού. Η εξέλιξη αυτή ενισχύει τις προοπτικές διατηρήσιμης κερδοφορίας και δημιουργεί μεγαλύτερα περιθώρια για την αξιοποίηση κεφαλαίων.
Η Alpha Bank ολοκλήρωσε το εννεάμηνο με καθαρά κέρδη 766 εκατ. ευρώ, καταγράφοντας αύξηση 8,4% σε σχέση με το αντίστοιχο διάστημα του προηγούμενου έτους. Τα έσοδα από προμήθειες ενισχύθηκαν κατά 32,2%, ενώ η καθαρή πιστωτική επέκταση ανήλθε σε 2,6 δισ. ευρώ. Η ανάπτυξη των χρηματοδοτήσεων, η ενίσχυση των οργανικών εσόδων και η αξιοποίηση συνεργειών στηρίζουν τη βελτίωση της λειτουργικής αποδοτικότητας. Παράλληλα, η διεύρυνση των δραστηριοτήτων σε τομείς με υψηλότερη προστιθέμενη αξία δημιουργεί προϋποθέσεις για περαιτέρω ενίσχυση των αποτελεσμάτων.
Το σημαντικότερο ποιοτικό χαρακτηριστικό των αποτελεσμάτων είναι η σταδιακή μετατόπιση προς ένα περισσότερο διαφοροποιημένο επιχειρηματικό μοντέλο. Η αύξηση των χορηγήσεων, η ανάπτυξη των εργασιών διαχείρισης κεφαλαίων και η ενίσχυση των εσόδων από προμήθειες δημιουργούν νέες πηγές επαναλαμβανόμενης κερδοφορίας.
Για τις χρηματιστηριακές αποτιμήσεις, η εξέλιξη αυτή αποκτά ιδιαίτερη σημασία. Οι επενδυτές δεν αξιολογούν μόνο το ύψος των σημερινών κερδών, αλλά κυρίως τη δυνατότητα διατήρησής τους τα επόμενα χρόνια.
Τραπεζικές μετοχές: Οι αποδόσεις του 2026 και οι προοπτικές νέας ανόδου
Η βελτίωση των οικονομικών μεγεθών των ελληνικών τραπεζών έχει συνοδευτεί από σημαντική άνοδο των μετοχών τους στο Χρηματιστήριο Αθηνών. Οι ισχυρές επιδόσεις στην κερδοφορία, η αύξηση των χορηγήσεων και οι προοπτικές υψηλότερων διανομών προς τους μετόχους έχουν ενισχύσει το επενδυτικό ενδιαφέρον για τον κλάδο.
Στο πρώτο δεκάμηνο του 2026, η Τράπεζα Πειραιώς κατέγραψε την υψηλότερη χρηματιστηριακή απόδοση μεταξύ των τεσσάρων συστημικών τραπεζών, με άνοδο 44,24% από την αρχή του έτους. Η ισχυρή επίδοση αντανακλά τη βελτίωση της λειτουργικής κερδοφορίας, τη σημαντική αύξηση των εσόδων από προμήθειες και τη συνεχιζόμενη εξυγίανση του ισολογισμού της.
Στη δεύτερη θέση βρέθηκε η Eurobank, με κέρδη 31,33%, καθώς η διαφοροποίηση των δραστηριοτήτων της και η ισχυρή παρουσία της στις αγορές του εξωτερικού ενισχύουν τις προοπτικές ανάπτυξης. Η υψηλή οργανική κερδοφορία και η δυνατότητα παραγωγής επαναλαμβανόμενων εσόδων αποτελούν βασικούς παράγοντες που στηρίζουν την επενδυτική αξιολόγηση του ομίλου.
Η Alpha Bank σημείωσε άνοδο 25,56% στο ίδιο διάστημα, επωφελούμενη από τη βελτίωση των οικονομικών της αποτελεσμάτων και την επιτάχυνση της πιστωτικής επέκτασης. Η αύξηση των εσόδων από προμήθειες και η ενίσχυση της λειτουργικής αποδοτικότητας δημιουργούν προσδοκίες για περαιτέρω ανάπτυξη της κερδοφορίας.
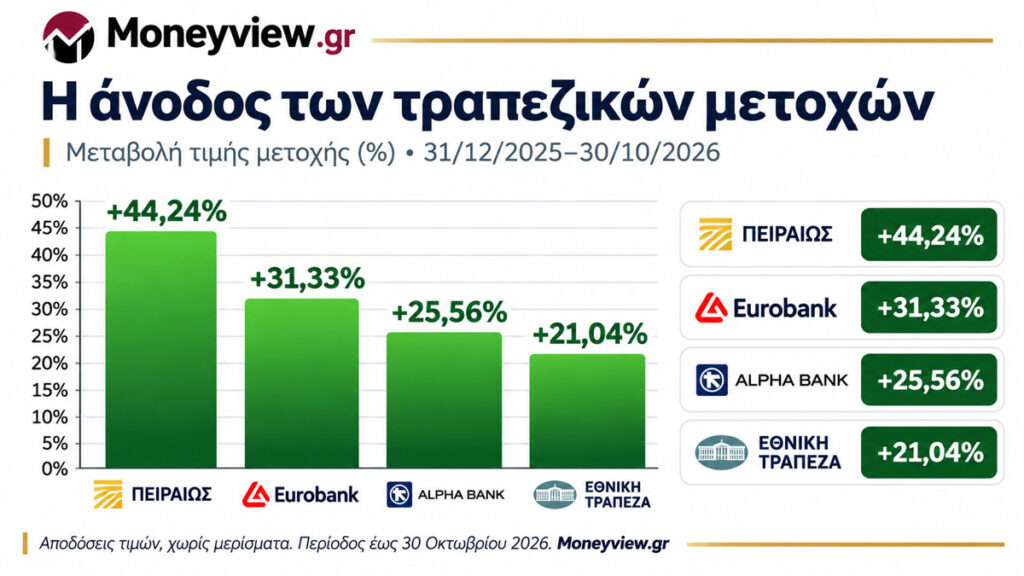
Αξιόλογη ήταν και η πορεία της Εθνικής Τράπεζας, η μετοχή της οποίας ενισχύθηκε κατά 21,04% από την αρχή του 2026 έως το τέλος Οκτωβρίου. Η ισχυρή κεφαλαιακή επάρκεια, η υψηλή ποιότητα του δανειακού χαρτοφυλακίου και η δυνατότητα αυξημένων διανομών προς τους μετόχους εξακολουθούν να αποτελούν βασικά πλεονεκτήματα του ομίλου.
Παρά τη σημαντική άνοδο, η τελευταία συνεδρίαση της εβδομάδας ανέδειξε την ευαισθησία του τραπεζικού κλάδου στις διεθνείς χρηματιστηριακές αναταράξεις. Την Παρασκευή 6 Νοεμβρίου, ο τραπεζικός δείκτης υποχώρησε κατά 2,88%, έναντι απωλειών 2,22% για τον Γενικό Δείκτη, καθώς οι ρευστοποιήσεις επηρέασαν ευρύτερα την ελληνική αγορά.
Η πρόσφατη διόρθωση δεν αναιρεί τη βελτίωση των θεμελιωδών μεγεθών των τραπεζών. Αναδεικνύει, ωστόσο, τη σημασία των αποτιμήσεων, ιδιαίτερα μετά τα σημαντικά χρηματιστηριακά κέρδη που έχουν προηγηθεί. Μέρος των θετικών προσδοκιών για την κερδοφορία των επόμενων ετών ενδέχεται να έχει ήδη ενσωματωθεί στις τρέχουσες τιμές.
Για τους θεσμικούς επενδυτές, η αξιολόγηση των τραπεζικών μετοχών συνδέεται πλέον περισσότερο με τη δυνατότητα διατήρησης υψηλής απόδοσης ενσώματων ιδίων κεφαλαίων (RoTE), τη σχέση χρηματιστηριακής τιμής προς ενσώματη λογιστική αξία (P/TBV) και τη μελλοντική μερισματική πολιτική. Παράλληλα, καθοριστικό ρόλο θα διαδραματίσουν η εξέλιξη των επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας, η πορεία της πιστωτικής επέκτασης και η δυνατότητα των τραπεζών να αυξήσουν τα έσοδα από δραστηριότητες που δεν συνδέονται άμεσα με τα επιτόκια.
Το 2027 θα κρίνει τη συνέχεια του ανοδικού κύκλου
Η πιστωτική επέκταση αποτελεί έναν από τους σημαντικότερους παράγοντες για την επόμενη φάση ανάπτυξης των ελληνικών τραπεζών. Η χρηματοδότηση επιχειρηματικών επενδύσεων, ενεργειακών έργων και υποδομών μπορεί να στηρίξει τα οργανικά έσοδα, ιδιαίτερα εφόσον η ελληνική οικονομία διατηρήσει θετικούς ρυθμούς ανάπτυξης.
Παράλληλα, η ενίσχυση των προμηθειών περιορίζει την ευαισθησία της κερδοφορίας στις αποφάσεις νομισματικής πολιτικής της Ευρωπαϊκής Κεντρικής Τράπεζας. Η ανάπτυξη των εργασιών διαχείρισης κεφαλαίων, των ασφαλιστικών προϊόντων και των επενδυτικών υπηρεσιών αποκτά ολοένα μεγαλύτερη σημασία για τη διαμόρφωση των μελλοντικών αποτελεσμάτων. Στην αντίθετη κατεύθυνση, ενδεχόμενη επιδείνωση της οικονομικής δραστηριότητας, αύξηση των επισφαλειών ή περαιτέρω συμπίεση των επιτοκιακών περιθωρίων θα μπορούσαν να περιορίσουν τις προσδοκίες για την κερδοφορία.
Επιπλέον, οι υψηλότερες χρηματιστηριακές αποτιμήσεις αυξάνουν τις απαιτήσεις των επενδυτών. Για να συνεχιστεί η ανοδική πορεία, οι τράπεζες θα χρειαστεί να επιβεβαιώσουν ότι μπορούν να διατηρήσουν υψηλή απόδοση κεφαλαίων και να ενισχύσουν τις διανομές χωρίς να περιορίσουν τη χρηματοδοτική τους δυνατότητα.
Το βασικό συμπέρασμα από το εννεάμηνο είναι ότι οι ελληνικές τράπεζες διαθέτουν ισχυρότερη και περισσότερο διαφοροποιημένη βάση κερδοφορίας. Αυτό δημιουργεί προϋποθέσεις για περαιτέρω άνοδο των μετοχών, χωρίς να την καθιστά δεδομένη. Η δυνατότητα των τεσσάρων ομίλων να διατηρήσουν την πιστωτική ανάπτυξη, να αυξήσουν τις διανομές και να επιτύχουν υψηλές αποδόσεις κεφαλαίων θα αποτελέσει το καθοριστικό κριτήριο για την επενδυτική τους αξιολόγηση το 2027.